O Paradoxo do CDI: Como as Seguradoras lucraram mais correndo menos risco que as Medicinas de Grupo
Dr. Adriel Branco
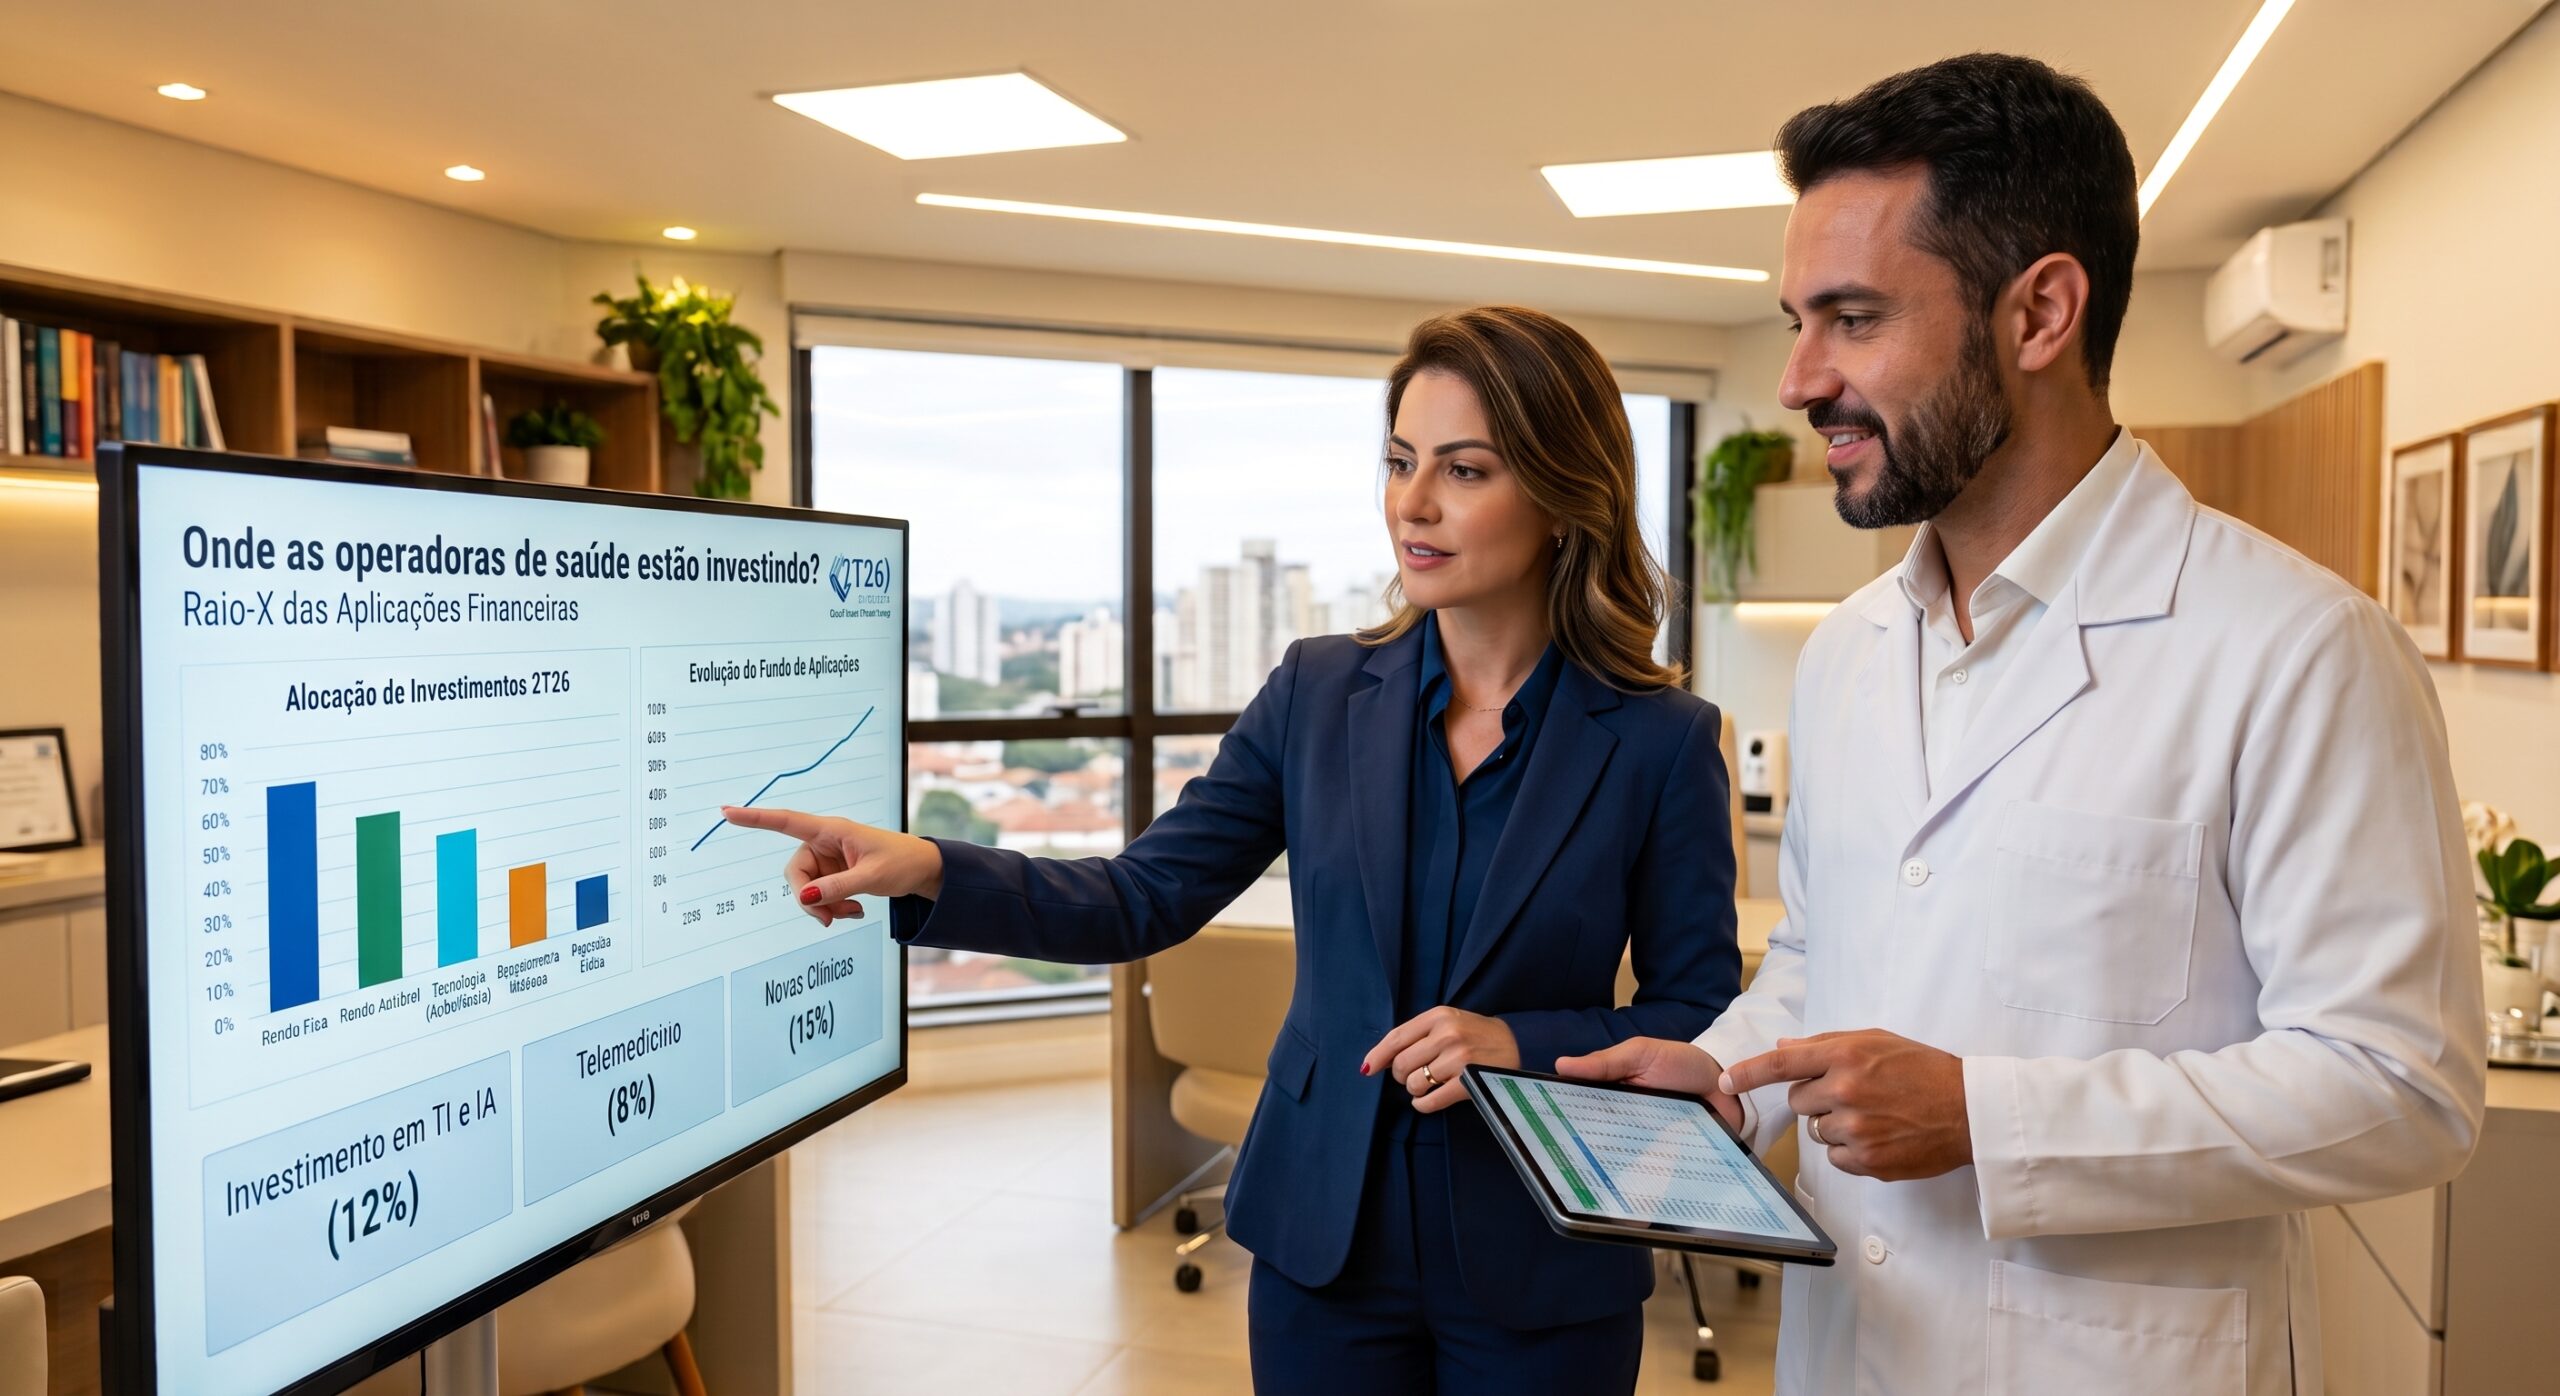
A gestão da tesouraria consolidou-se como a verdadeira âncora de liquidez e rentabilidade das instituições de saúde suplementar no Brasil. No acumulado do segundo trimestre de 2026 (2T26), as modalidades de Medicina de Grupo e Seguradoras Especializadas em Saúde somaram, juntas, expressivos R$ 80,49 bilhões em aplicações financeiras.
Contudo, uma análise minuciosa da XVI Capital revela uma divergência radical na gestão de risco entre essas duas forças do mercado. Enquanto uma modalidade busca retorno apostando agressivamente em crédito corporativo, a outra abriga-se na segurança da dívida pública soberana. E o mais revelador: os dados oficiais da Agência Nacional de Saúde Suplementar (ANS) mostram de forma inequívoca qual dessas estratégias obteve sucesso no teste de eficiência frente à taxa Selic.
O peso das travas regulatórias dita a alocação
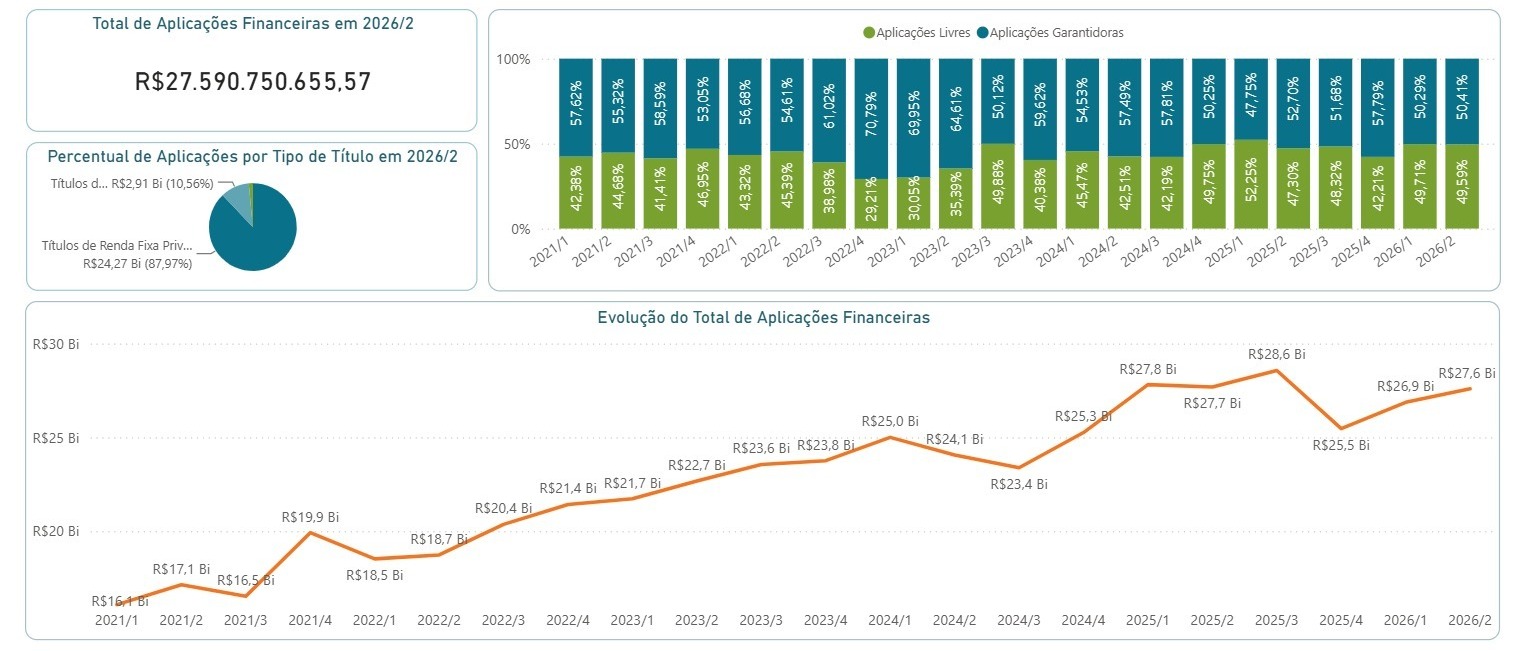
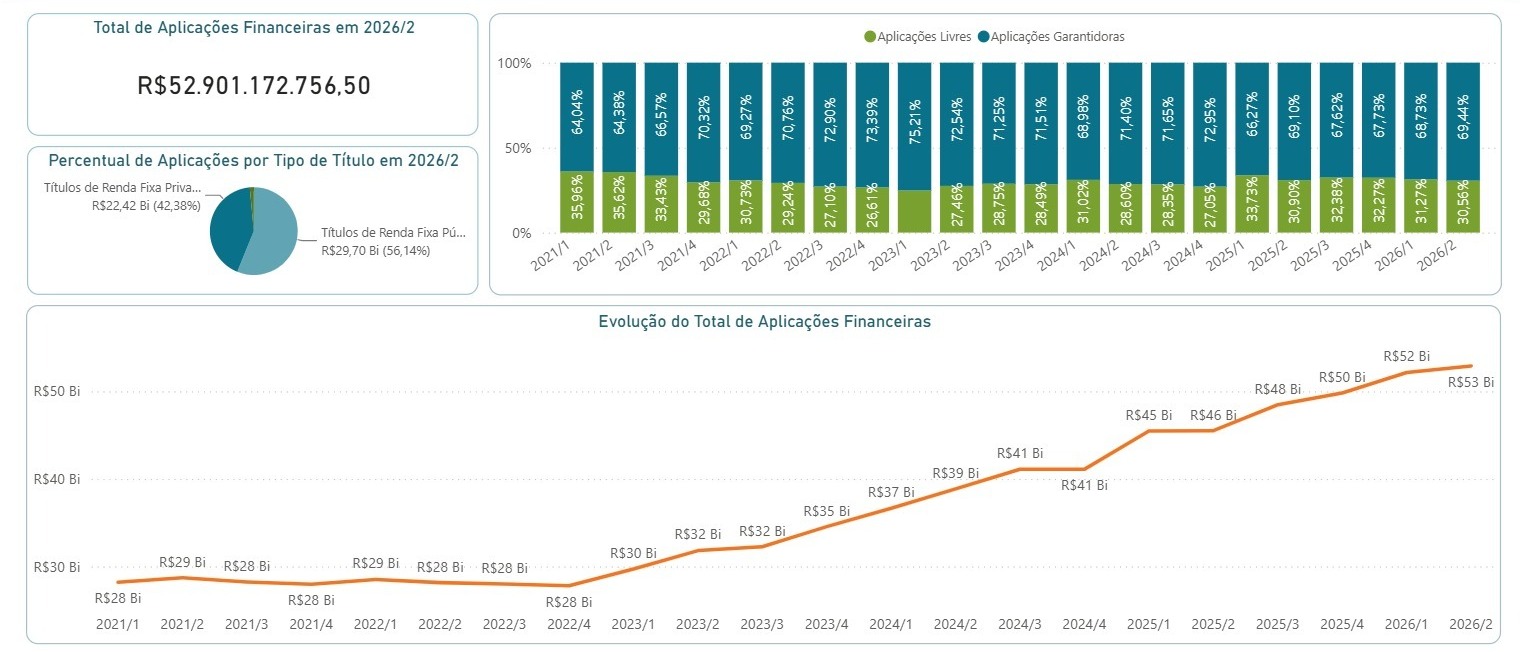
A evolução histórica evidencia uma escalada constante de acumulação de caixa. As Seguradoras encerraram o 2T26 acumulando R$ 52,90 bilhões em aplicações financeiras, enquanto as operadoras de Medicina de Grupo alcançaram R$ 27,59 bilhões.
Entretanto, a forma como esse dinheiro pode ser movimentado expõe restrições operacionais severas que ditam a estratégia das companhias. Nas Seguradoras, 69,44% de todo o capital investido (R$ 36,73 bilhões) encontra-se imobilizado sob a forma de Aplicações Garantidoras para cobrir exigências regulatórias de solvência perante a ANS, restando apenas 30,56% como caixa livre. Na Medicina de Grupo, a distribuição mostra-se mais equilibrada, com quase metade do caixa (49,59%) livre de amarras regulatórias.
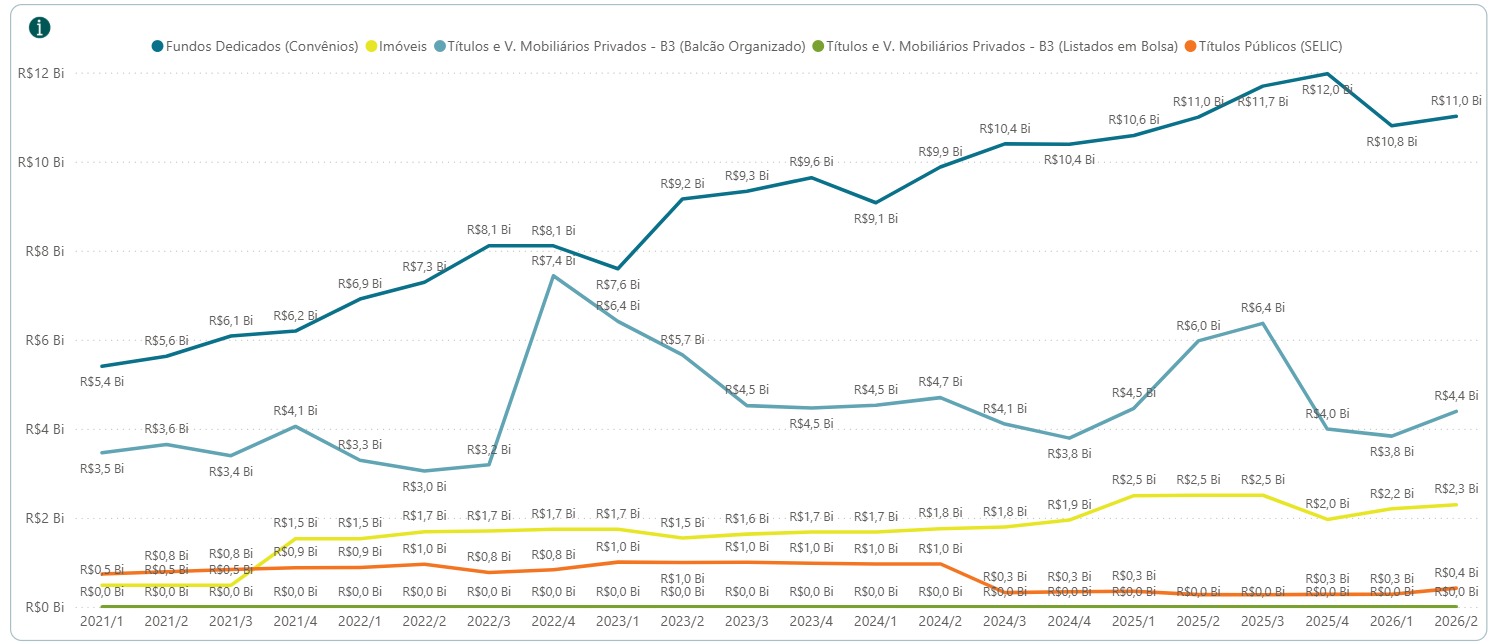
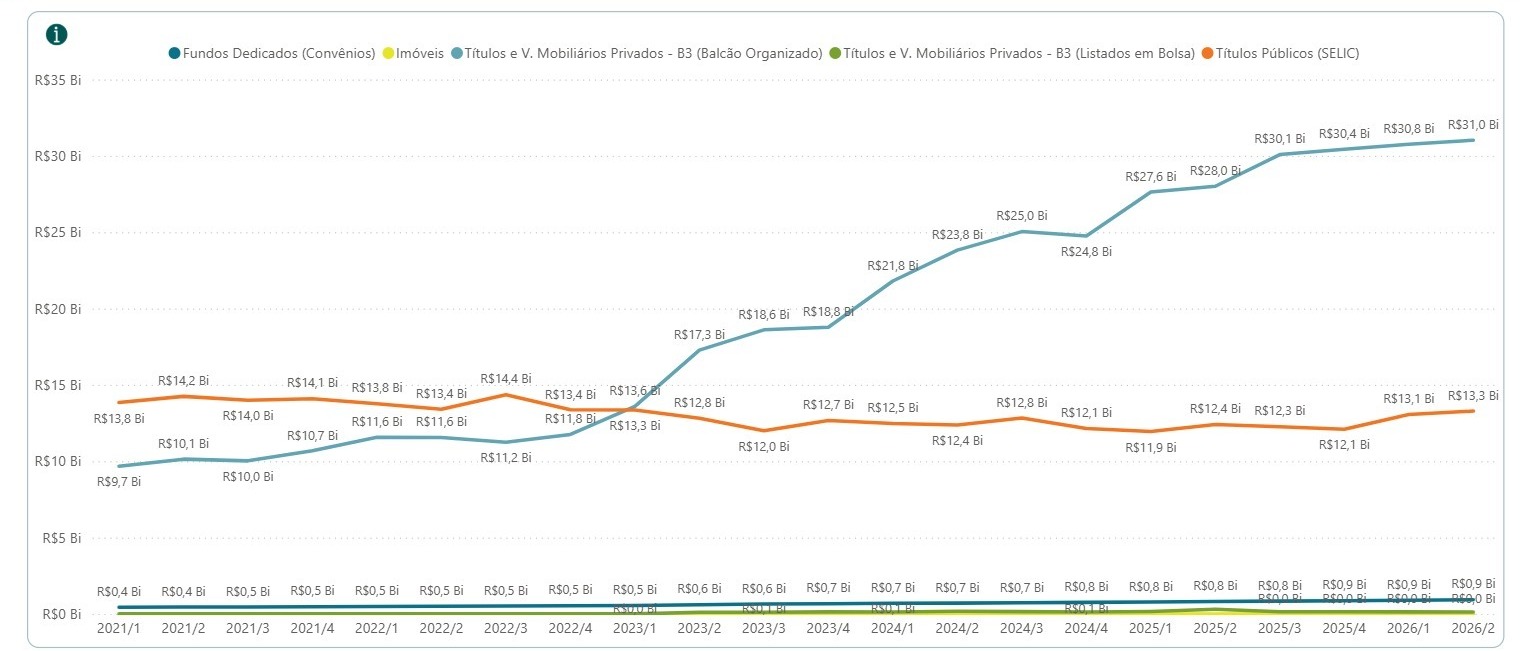
Essa pesada trava regulatória das Seguradoras explica a sua preferência na composição das garantias: a modalidade ancora seu lastro majoritariamente em Fundos Dedicados (R$ 31,0 bilhões) e Títulos Públicos SELIC (R$ 13,3 bilhões), priorizando ativos de altíssima liquidez e segurança para respaldar provisões técnicas.
A Batalha na Renda Fixa: Crédito Corporativo vs. Títulos Públicos
Essa diferença no perfil de imobilização transborda para as filosofias de gestão de risco das tesourarias. Ao analisar a composição dos R$ 80,5 bilhões somados no 2T26, as estratégias são diametralmente opostas:
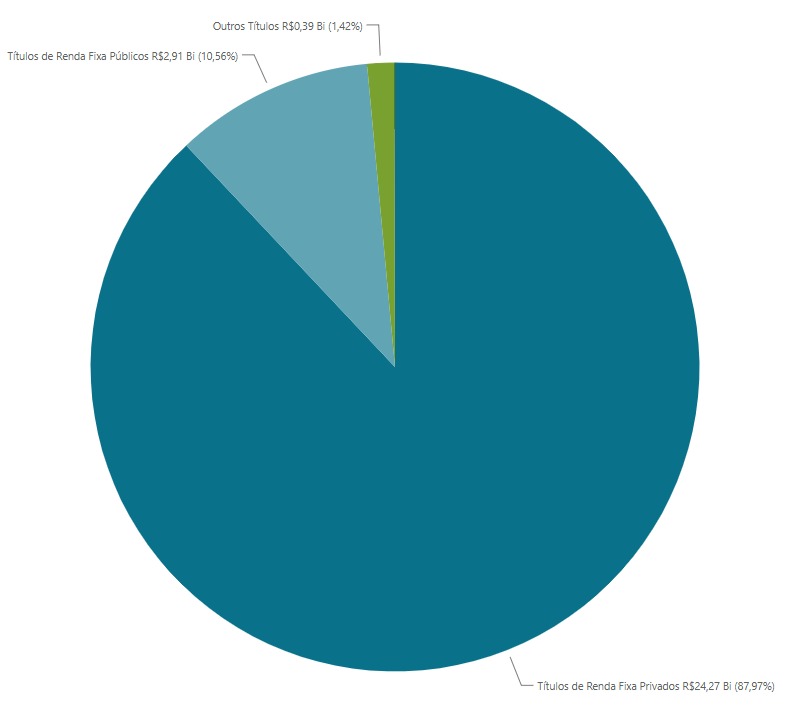
Medicina de Grupo (Alta exposição ao Risco Corporativo): Aloca R$ 24,27 bilhões em Títulos de Renda Fixa Privados (representando expressivos 87,97% da carteira). A proteção soberana em Títulos Públicos representa apenas 10,56% (R$ 2,91 bilhões).
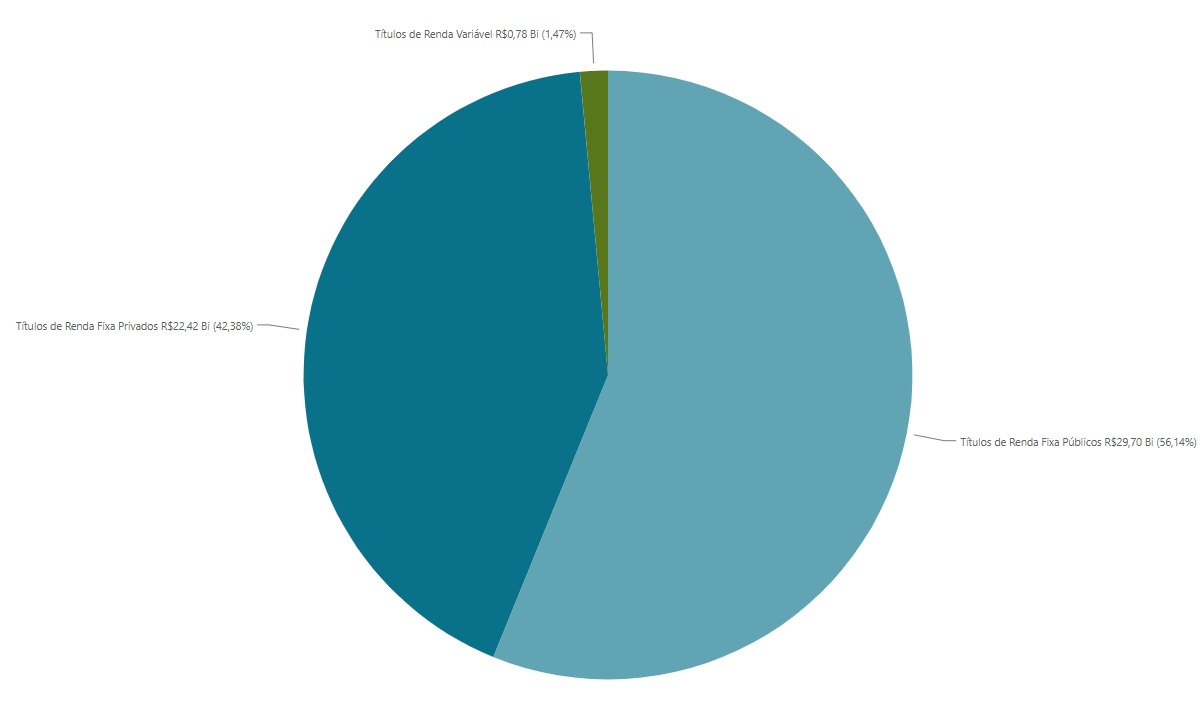
Seguradoras (Prioridade Soberana): Concentram R$ 29,70 bilhões em Títulos de Renda Fixa Públicos (56,14% do portfólio), equilibrando o restante com R$ 22,42 bilhões em Títulos Privados (42,38%).
O Teste de Eficiência: O fracasso do prêmio de risco
No mercado financeiro, a premissa é clara: quem assume maior risco de crédito (emprestando para bancos e empresas privadas) deve, obrigatoriamente, ser recompensado com um retorno superior ao do ativo livre de risco do país (títulos públicos). Contudo, a Demonstração de Resultado (DRE) das operadoras prova que isso não aconteceu.
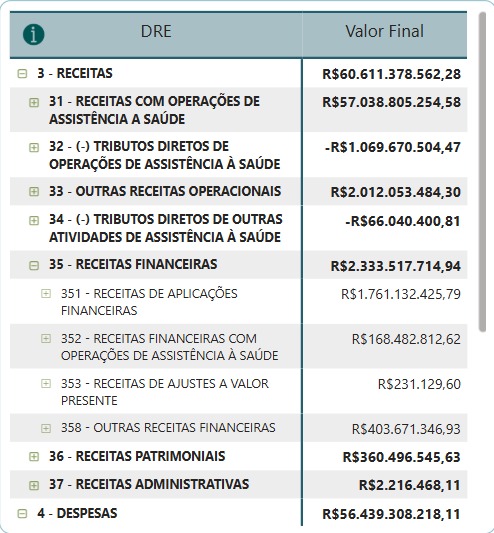
Nas Medicinas de Grupo, as receitas provenientes diretamente de aplicações financeiras alcançaram R$ 1,76 bilhão no semestre. Ao confrontar esse retorno com a base mantida em caixa, a rentabilidade semestral estimada ficou em cerca de 6,38%. Frente a um CDI acumulado de 6,84% no período, a modalidade performou a aproximadamente 93% do CDI. Ou seja: a altíssima exposição de 88% a crédito privado não capturou o spread necessário, configurando uma ineficiência direta de alocação.
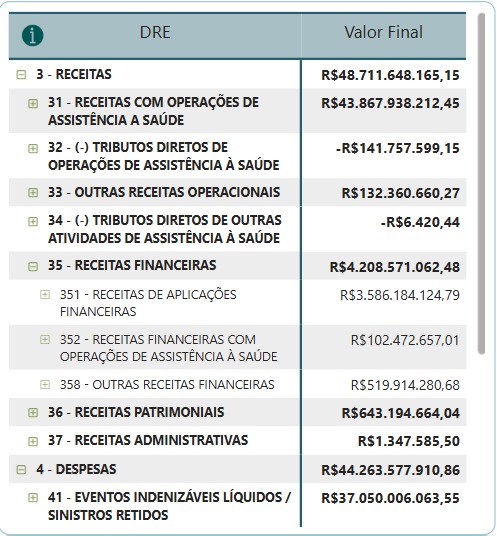
Já as Seguradoras, ancoradas em sua estratégia conservadora, geraram R$ 3,59 bilhões vindos das aplicações financeiras. Esse retorno representa um rendimento semestral aproximado de 6,79% (ou 99% do CDI). O foco em títulos públicos federais entregou uma performance superior e perfeitamente alinhada ao benchmark soberano, assumindo um risco corporativo consideravelmente menor.
Recuperação da Liquidez Corrente
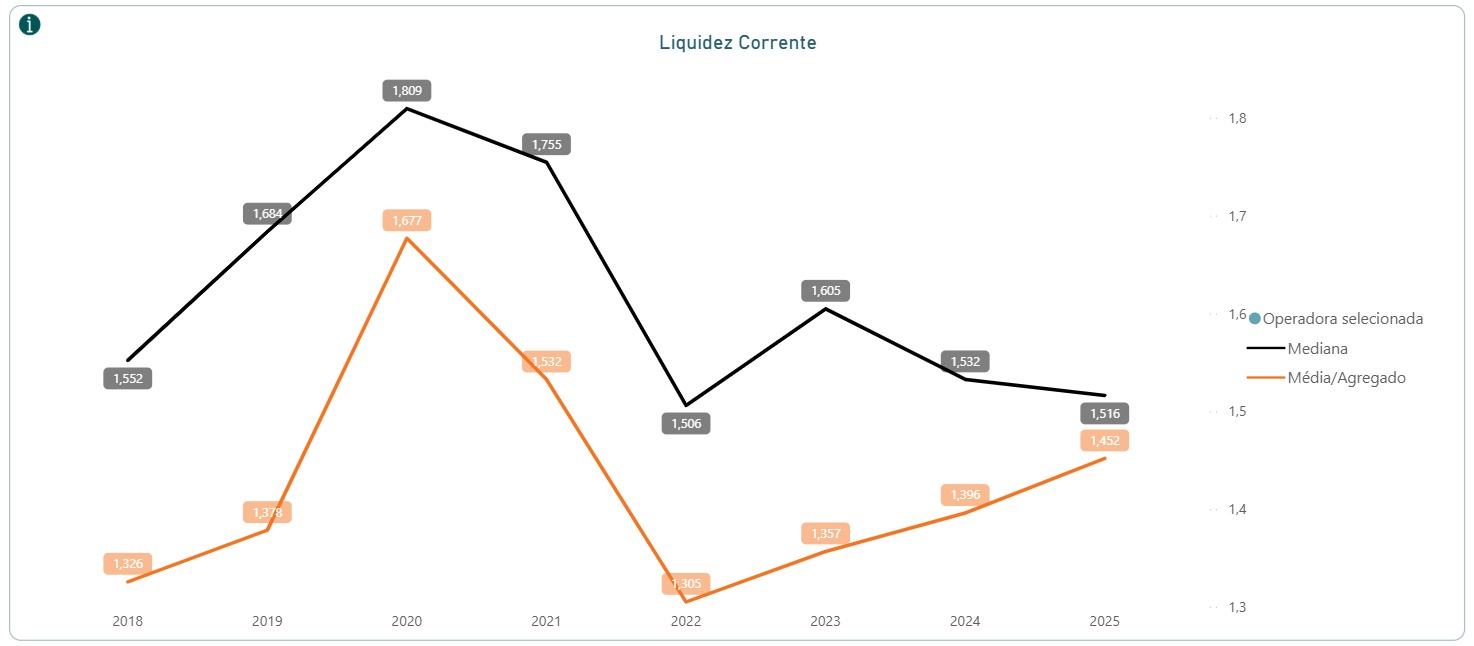
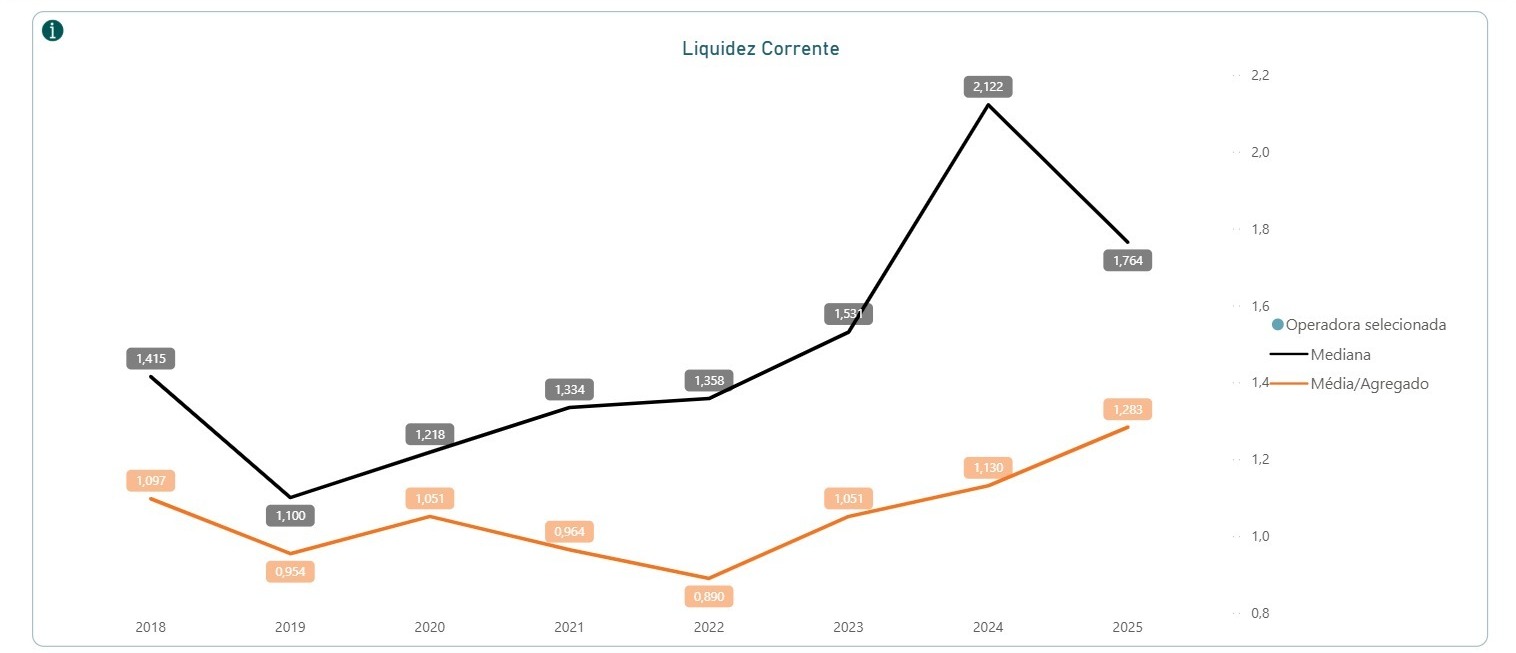
Apesar da ineficiência no retorno da Medicina de Grupo, a alocação de curto prazo de ambas as modalidades garante conforto para a operação assistencial. A série histórica mostra que, após as quedas acentuadas de 2022, a capacidade média de pagamento vem se reestruturando gradativamente, comprovando folga para cobrir compromissos passivos tanto nas Seguradoras quanto nas Medicinas de Grupo.
O que esses números representam para a diretoria das operadoras?
Os dados do 2T26 consolidam uma lição fundamental para CFOs e conselhos de administração: não há espaço para gestão passiva de tesouraria na saúde suplementar. Capturar rendimentos abaixo do CDI incorrendo em alto risco de crédito privado, ou manter capital represado sem a otimização de garantias, representa um desperdício direto de valor que a inflação médica não perdoa.
A transição para uma governança técnica de investimentos, perfeitamente alinhada às exigências da RN 518 da ANS, é o caminho mais rápido para destravar resultados financeiros sem ferir a liquidez regulatória.
A sua instituição está capturando o retorno adequado para o risco que assume? Para identificar gargalos e oportunidades de otimização na tesouraria da sua operadora, a XVI Capital realiza o Diagnóstico da Carteira de Investimentos. Agende uma reunião estratégica com nossos especialistas e descubra como transformar seus ativos em um verdadeiro motor de resultados.