
Quanto Custa Gerir o Próprio Dinheiro? O Custo Invisível da Gestão do Alto Patrimônio
- Dr. Adriel Branco
Existe uma cena que se repete com frequência surpreendente na rotina das pessoas de maior sucesso financeiro. Após passar um dia inteiro gerando alto valor em suas atividades principais, seja liderando negociações, gerindo a expansão operacional de uma empresa ou tomando decisões de alta complexidade em sua carreira, o investidor de alto patrimônio encontra-se, no final da noite ou durante os fins de semana, tentando analisar gráficos de cotações, decifrar boletins bancários e acompanhar o fluxo de notícias do mercado financeiro.
A situação expõe um contraste metodológico e conceitual profundo. A mesma Pessoa Física que jamais aceitaria conduzir um processo corporativo complexo sem assessoria técnica especializada, ou que jamais pilotaria uma aeronave comercial sem treinamento rigoroso e instrumentação adequada, assume o papel de gestor financeiro amador do próprio patrimônio pessoal. E faz isso justamente nas poucas horas em que seu corpo e sua mente deveriam estar em processo de descanso.
A gestão de ativos de alto patrimônio não é um passatempo casual de fim de noite; trata-se de uma atividade institucional complexa que exige monitoramento contínuo de cenários macroeconômicos, rebalanceamento técnico de posições, análise de risco de crédito e alocação tática. Acreditar que a preservação e o crescimento de uma fortuna familiar podem ser conduzidos de forma reativa, fragmentada e “nas horas vagas” cria apenas uma perigosa ilusão de controle, enquanto, nos bastidores, o capital acumulado sofre uma corrosão silenciosa causada pela ineficiência operacional.
A Matemática Fria do Custo de Oportunidade
O grande vilão da autogestão para a Pessoa Física raramente é a escolha isolada de um ativo ruim; é o custo de oportunidade invisível que incide sobre o tempo do investidor. O tempo dedicado por uma Pessoa Física de alta performance para acompanhar o mercado financeiro tem um valor direto, tangível e extremamente elevado. Se a hora de um sócio sênior, empresário, executivo ou investidor qualificado vale centenas ou milhares de reais na sua atividade geradora de riqueza, alocar entre 5 e 10 horas semanais à tesouraria pessoal representa uma quantia vertiginosa em receita não gerada e energia estratégica desperdiçada ao longo de um único ano.
A esse custo de oportunidade do tempo, soma-se as assimetrias estruturais da gestão individual. Por mais elevada que seja a capacidade intelectual de uma Pessoa Física, ela opera em evidente assimetria de informações e ferramentas frente ao mercado institucional. Um investidor individual, por definição, não conta com terminais de dados em tempo real, equipes dedicadas de análise macroeconômica e de crédito, nem com a agilidade de execução e poder de barganha de uma mesa profissional de gestão.
O resultado dessa equação é uma perda dupla e severa para o patrimônio: de um lado, perde-se capacidade de geração de renda e expansão na sua atividade principal; do outro, obtém-se uma carteira de investimentos pessoal subotimizada, com custos operacionais elevados, riscos mal precificados e rentabilidade aquém do seu verdadeiro potencial de mercado.
O verdadeiro custo de gerir o próprio patrimônio
A escassez crônica de tempo e o cansaço mental acumulado ao longo da rotina abrem margem para a atuação de severos vieses comportamentais no patrimônio pessoal. Sem uma rotina institucionalizada de acompanhamento, a Pessoa Física tende a tomar decisões sob o impacto da emoção ou do cansaço, comprando ativos no topo de ciclos de euforia impulsionada por manchetes de jornais, vendendo posições em momentos de estresse por pânico pontual ou, ainda mais comum, mantendo volumes expressivos de capital parados em contas correntes e produtos de baixíssimo rendimento por pura preguiça e paralisia operacional.
A consequência direta de não dispor de tempo técnico para pesquisar e auditar alternativas é a aceitação passiva das recomendações dos canais tradicionais de distribuição. Por falta de tempo para questionar, o investidor acaba consumindo produtos de “prateleira” sugeridos por gerentes de bancos ou assessores comercialmente incentivados por comissões e metas de captação. O resultado é a exposição a produtos engessados, com altas taxas de administração e baixa liquidez, que atendem aos objetivos da instituição financeira, e não ao plano estratégico da família.
O Papel da Carteira Administrada: Ganhar Tempo sem Perder a Governança
A migração para o modelo de Carteira Administrada (Wealth Management) exige que o investidor redefina o que realmente significa ter controle sobre o seu patrimônio. Controle real e efetivo não consiste em boletar ordens de compra e venda manualmente no aplicativo da corretora ou acompanhar cotações a cada hora. Controle verdadeiro significa estabelecer as diretrizes estratégicas da sua Política de Investimentos (IPS), definir os limites inegociáveis de risco e liquidez, e acompanhar a execução do plano por meio de relatórios consolidados, transparentes e auditáveis.
Ao adotar a Carteira Administrada, o investidor realiza uma mudança de posicionamento fundamental: deixa de ser o “operador braçal” da sua conta pessoal para assumir o papel de “Presidente do Conselho” do próprio patrimônio. Toda a execução diária, o rebalanceamento de ativos, a análise de crédito e o monitoramento contínuo de riscos passam a ser realizados por um braço técnico especializado. Este time atua com total independência e rigor metodológico, operando estritamente sob as regras aprovadas na Política de Investimentos do investidor.
Preservando o Seu Bem Mais Precioso
O patrimônio Pessoal acumulado ao longo de décadas de esforço deve atuar como uma estrutura de proteção, liberdade e tranquilidade, e não como uma fonte adicional de ansiedade, estresse ou um segundo emprego não remunerado nas horas de descanso. A profissionalização e a institucionalização da gestão de ativos são o único caminho seguro para libertar o tempo da Pessoa Física, permitindo que o investidor concentre sua atenção naquilo em que é insubstituível: expandir seus projetos, acelerar sua carreira e desfrutar de momentos de qualidade com sua família.
O Paradoxo dos R$ 28 Bi: Por que as tesourarias das cooperativas médicas estão rendendo abaixo do CDI?
Dr. Adriel Branco
06/10/2026
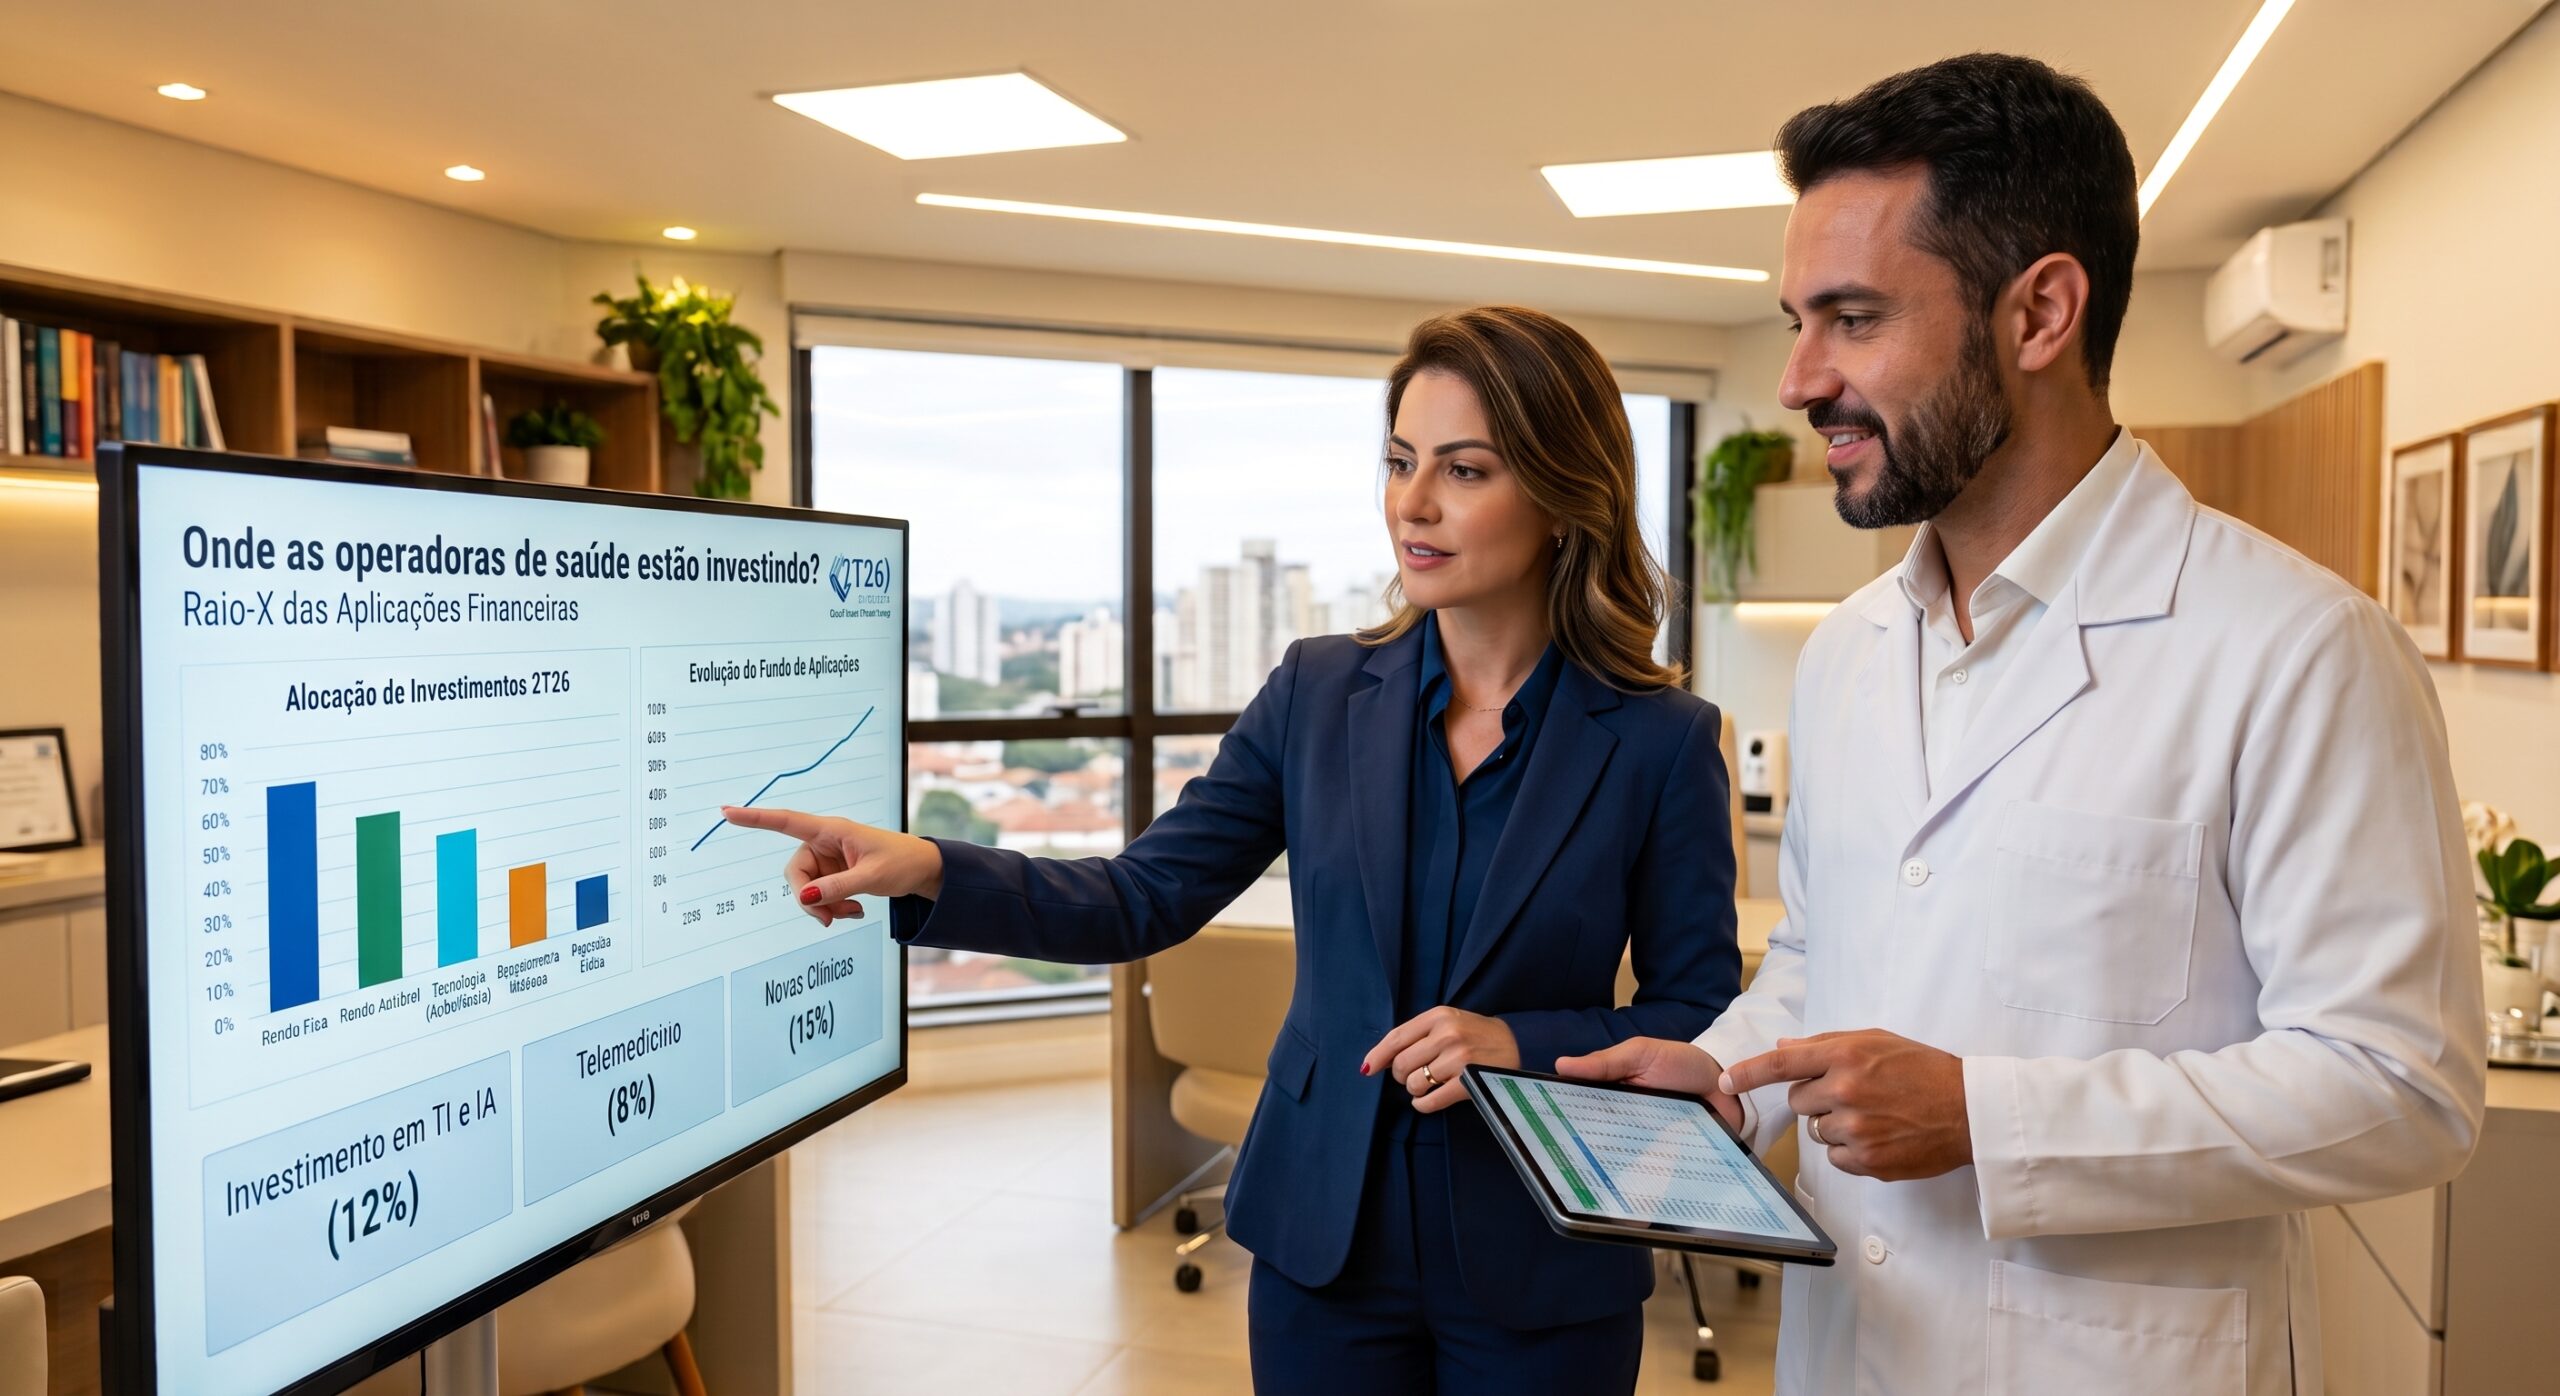
Onde as Operadoras de Saúde estão investindo? Um raio-X das Aplicações Financeiras no 2T26
Dr. Adriel Branco
21/09/2026
Fale com um dos nossos especialistas
Descubra como obter mais rendimentos com melhores estratégias de investimento.

RIBEIRÃO PRETO
Av. Luiz Eduardo Toledo Prado, 800 - 8º Andar, Sala 802
JABOTICABAL
Av. General Glicério, 953 - Centro (Box Park SP)
Políticas & Compliance
- Manual de Controles Internos
- Política de Rateio e Divisão de Ordens
- Política de Investimento Pessoal
- Política de Suitability
- Poítica de Gestão de Riscos
- Código de Ética
- Formulário de Referência (Consultoria)
- Formulário de Referência (Administração de Recursos)
- Política de Conheça seu Cliente (KYC)
- Política de Segurança e Sigilo das Informações
- Política de Voto da Gestora
- Política para a Gestão de Risco de Liquidez